Beiratsversicherung und Haftung: So schützen sich Beirat und ehrenamtlicher Verwalter
Wann haften Verwaltungsbeirat und ehrenamtlicher WEG-Verwalter? Was die Beiratsversicherung abdeckt, wer sie bezahlt und wie Sie das Risiko senken.
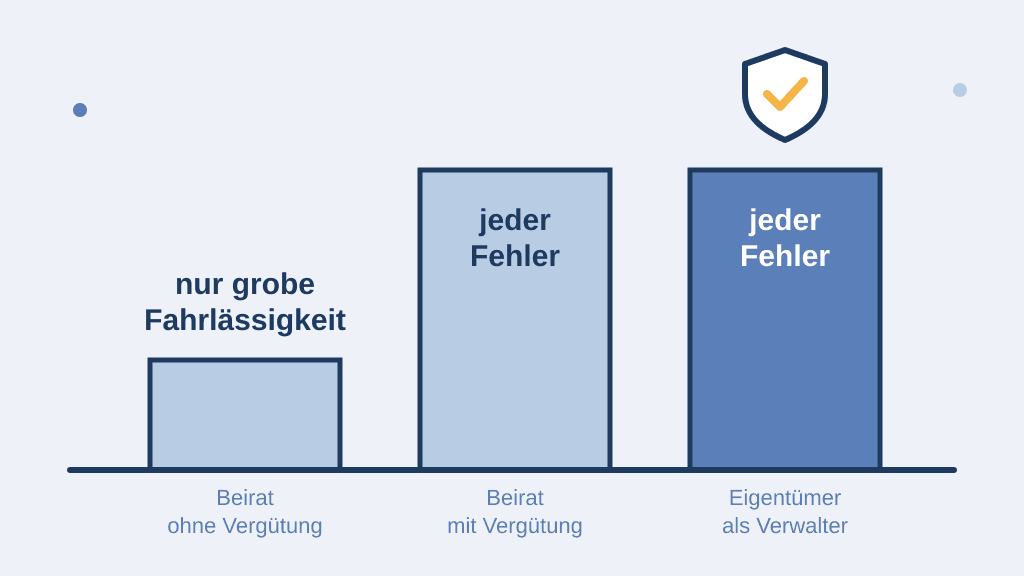
Wer in seiner Eigentümergemeinschaft ein Ehrenamt übernimmt, fragt sich früher oder später: Was passiert, wenn mir ein Fehler unterläuft? Ein typischer Fall: Die Gemeinschaft trennt sich von ihrer Hausverwaltung, und zwei Eigentümer übernehmen die Arbeit. Einer prüft als Beirat die Zahlen, der andere bezahlt die Rechnungen. Wie streng beide haften, hängt von ihrer Rolle ab. Ein Beiratsmitglied, das ohne Bezahlung arbeitet, haftet nur bei grober Fahrlässigkeit. Ein Eigentümer, der selbst als Verwalter tätig ist, haftet dagegen wie ein Profi.
Für beide gibt es eine einfache Absicherung: eine Vermögensschaden-Haftpflichtversicherung, oft Beiratsversicherung genannt. Die Gemeinschaft kann sie per Beschluss abschließen und bezahlen. Dieser Artikel zeigt, wer wofür haftet, welche Versicherung wen schützt und wie Sie das Risiko im Alltag klein halten. Rechtsstand: Oktober 2026.
Wer haftet wofür? Die Rollen im Überblick
Wie streng jemand haftet, hängt davon ab, welche Aufgabe er für die Gemeinschaft übernimmt. Ein Beispiel: In einer Gemeinschaft mit sechs Wohnungen prüft Frau Kaya als Beirätin die Jahresabrechnung. Herr Brandt ist zum Verwalter bestellt und bezahlt die Rechnungen. Für denselben Fehler würden beide unterschiedlich haften.
| Rolle | Haftung | Grundlage |
|---|---|---|
| Beiratsmitglied ohne Vergütung | nur bei Vorsatz und grober Fahrlässigkeit | § 29 Abs. 3 WEG |
| Beiratsmitglied mit Vergütung | auch bei einfacher Fahrlässigkeit | allgemeine Regeln, §§ 280 ff. BGB |
| Eigentümer, zum Verwalter bestellt | auch bei einfacher Fahrlässigkeit, auch ohne Vergütung | § 280 Abs. 1 BGB |
| Eigentümer, der ohne Bestellung wie ein Verwalter handelt | wie ein bestellter Verwalter | BGH, Urteil vom 30. Januar 2026 – V ZR 76/25 |
Gehaftet wird vor allem gegenüber der Gemeinschaft. Sie kann Schadensersatz verlangen, wenn ihr durch einen Fehler Geld verloren geht.
Der Verwaltungsbeirat: Haftung nur bei grober Fahrlässigkeit
Ein Beiratsmitglied, das unentgeltlich arbeitet, haftet für normale Fehler nicht. Es muss nur für Vorsatz und grobe Fahrlässigkeit einstehen (§ 29 Abs. 3 WEG). Diese Regel gilt seit der WEG-Reform vom 1. Dezember 2020. Sie soll das Ehrenamt attraktiver machen.
- Grobe Fahrlässigkeit
Grob fahrlässig handelt, wer die nötige Sorgfalt in besonders schwerem Maß verletzt. Er übersieht also etwas, das jedem sofort hätte einleuchten müssen. Ein Rechenfehler beim Prüfen der Abrechnung ist meist nur einfache Fahrlässigkeit. Wer die Abrechnung abzeichnet, ohne die Belege überhaupt anzusehen, riskiert dagegen den Vorwurf grober Fahrlässigkeit.
Ein Beispiel: Der Beirat prüft die Jahresabrechnung und übersieht eine doppelt gebuchte Rechnung über 400 Euro. Wenn er die Belege stichprobenartig geprüft hat, haftet er dafür in der Regel nicht. Hat er gar nicht geprüft, sieht es anders aus.
Vorsicht bei Geld für das Amt. Das Privileg gilt nur, solange das Beiratsmitglied unentgeltlich tätig ist. Der Ersatz nachgewiesener Auslagen schadet nicht. Eine Pauschale, die über die echten Auslagen hinausgeht, kann das Privileg dagegen kosten. Mehr zu Aufgaben und Rechten steht im Ratgeber zum Verwaltungsbeirat.
Der Eigentümer als Verwalter: kein Haftungsprivileg
Ein Eigentümer, der seine Gemeinschaft als Verwalter führt, haftet wie ein gewerblicher Verwalter. Das gilt auch dann, wenn er keinen Cent dafür bekommt. Das Gesetz kennt für ihn keine Erleichterung wie für den Beirat. Verletzt er seine Pflichten, muss er der Gemeinschaft den Schaden ersetzen (§ 280 Abs. 1 BGB).
Dazu kommt eine Beweisregel. Steht fest, dass er eine Pflicht verletzt hat, muss er selbst beweisen, dass ihn keine Schuld trifft (§ 280 Abs. 1 Satz 2 BGB).
Ein Beispiel: Der verwaltende Eigentümer überweist eine Rechnung, die die Gemeinschaft gar nicht schuldet. Das Geld ist weg, weil die Firma inzwischen insolvent ist. Dann kann die Gemeinschaft den Betrag von ihm verlangen.
Das gilt auch, wenn ein Eigentümer nie zum Verwalter bestellt wurde, aber wie einer handelt. Er hat dann dieselben Pflichten und haftet genauso (BGH, Urteil vom 30. Januar 2026 – V ZR 76/25). Ohne Bestellung zu handeln, schützt also nicht. Besser ist es, sich förmlich bestellen zu lassen, denn dann sind Aufgaben und Befugnisse klar geregelt. Wie das geht, zeigt der Leitfaden zur Selbstverwaltung.
Typische Fehler, aus denen in einer kleinen Gemeinschaft ein Schaden entstehen kann:
- eine Frist versäumt, etwa für eine Mängelrüge gegenüber einem Handwerker
- Hausgeldrückstände nicht eingefordert, bis die Forderung verjährt ist
- eine Versicherung nicht rechtzeitig angepasst, sodass ein Schaden nicht gedeckt ist
- Geld der Gemeinschaft ohne Beschluss für eine Maßnahme ausgegeben
Welche Versicherung schützt wen?
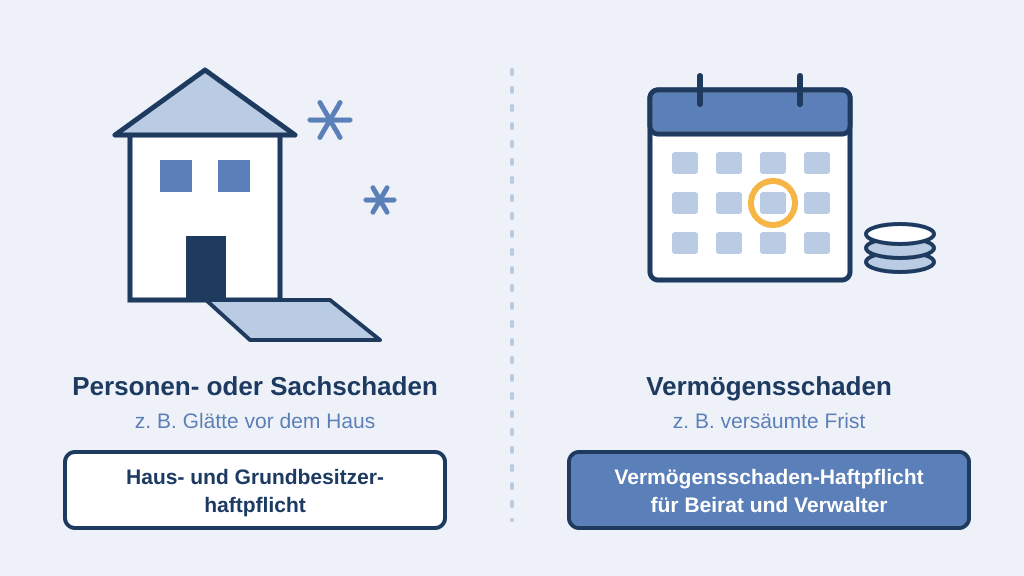
Es gibt zwei Arten von Schäden, und für jede gibt es eine eigene Versicherung. Ein Beispiel macht den Unterschied klar: Rutscht ein Besucher auf dem vereisten Weg aus, ist das ein Personenschaden. Versäumt der Verwalter eine Frist und die Gemeinschaft verliert dadurch Geld, ist das ein Vermögensschaden.
- Vermögensschaden
Ein Vermögensschaden ist ein reiner Geldverlust. Niemand wird verletzt, und keine Sache geht kaputt. Typisch sind versäumte Fristen, falsche Zahlungen oder Fehler in der Abrechnung. Die normale Haftpflichtversicherung deckt solche Schäden nicht ab.
| Versicherung | Wen sie schützt | Was sie abdeckt |
|---|---|---|
| Vermögensschaden-Haftpflicht für den Beirat („Beiratsversicherung“) | die Mitglieder des Verwaltungsbeirats | Geldschäden durch Fehler bei der Beiratsarbeit, etwa bei der Prüfung der Abrechnung |
| Vermögensschaden-Haftpflicht für den Verwalter | den Eigentümer, der als Verwalter tätig ist | Geldschäden durch Fehler bei der Verwaltung |
| Haus- und Grundbesitzerhaftpflicht | die Gemeinschaft als Eigentümerin des Grundstücks | Personen- und Sachschäden, etwa durch Glatteis oder eine herabfallende Dachrinne |
Die Haus- und Grundbesitzerhaftpflicht hat fast jede Gemeinschaft bereits, oft zusammen mit der Gebäudeversicherung. Was in selbstverwalteten Gemeinschaften häufig fehlt, ist der Schutz vor Vermögensschäden.
Was kostet die Versicherung, und wer bezahlt?
Die Kosten trägt die Gemeinschaft. Eine Versicherung für den Beirat gehört in der Regel zu einer vernünftigen Verwaltung, juristisch „ordnungsmäßige Verwaltung“ genannt. Deshalb genügt ein Mehrheitsbeschluss. Hat ein Beiratsmitglied die Versicherung selbst bezahlt, bekommt es das Geld von der Gemeinschaft zurück (§ 670 BGB).
Ein Beispiel: Eine Gemeinschaft mit acht Wohnungen hat zwei Beiratsmitglieder. Sie holt drei Angebote ein und beschließt das günstigste in der nächsten Versammlung. Die Prämie läuft danach als normale Verwaltungskosten über das Hausgeld.
Feste Preise veröffentlichen die Versicherer selten. Bei der Beiratsversicherung hängt der Beitrag meist von der Zahl der Beiratsmitglieder ab. Beim Verwalter zählt vor allem, wie viele Wohnungen er verwaltet. Nennen Sie diese Zahlen gleich in Ihrer Anfrage, dann bekommen Sie vergleichbare Angebote.
Achten Sie beim Vergleich auf vier Punkte:
- Versicherungssumme: Reicht sie für die größte Summe, über die verfügt wird, etwa die Rücklage?
- Übertragene Aufgaben: Sind auch Aufgaben versichert, die die Gemeinschaft dem Beirat zusätzlich übertragen hat?
- Abwehr von Forderungen: Übernimmt die Versicherung auch die Kosten, unberechtigte Ansprüche abzuwehren?
- Rückwirkung: Sind Fehler aus der Zeit vor Vertragsbeginn mitversichert, etwa aus dem laufenden Jahr?
Muster-Beschlusstext: Versicherung für Beirat und Verwalter
„Die Gemeinschaft der Wohnungseigentümer schließt eine Vermögensschaden-Haftpflichtversicherung ab. Sie umfasst die Tätigkeit der Mitglieder des Verwaltungsbeirats und der zur Verwalterin oder zum Verwalter bestellten Eigentümerin oder des bestellten Eigentümers. Die Versicherungssumme beträgt mindestens [Betrag] Euro je Schadensfall. Die Verwalterin oder der Verwalter holt mindestens drei Angebote ein und schließt das günstigste ab, das diese Anforderungen erfüllt. Die Kosten trägt die Gemeinschaft.“
Haftungsrisiko senken: fünf Gewohnheiten für den Alltag
Die beste Versicherung ist eine, die nie zahlen muss. Die meisten Haftungsfälle entstehen nicht aus großen Fehlern, sondern aus fehlender Ordnung. Ein Beispiel: Eine Rechnung wird bezahlt, aber niemand weiß später, wer sie beauftragt hat. Mit diesen Gewohnheiten lässt sich jede Entscheidung auch nach Jahren noch belegen:
- Erst beschließen, dann beauftragen. Größere Ausgaben brauchen einen Beschluss. Halten Sie im Beschluss fest, bis zu welchem Betrag der Verwalter allein entscheiden darf.
- Vier Augen bei Zahlungen. Vereinbaren Sie mit der Bank, dass größere Zahlungen zwei Personen freigeben. Ein Beschluss allein reicht dafür nicht, wie der Ratgeber zum WEG-Konto erklärt.
- Jede Zahlung mit Beleg. Zu jeder Überweisung gehört eine Rechnung, und zu jeder Rechnung ein Auftrag oder Beschluss.
- Fristen im Kalender. Gewährleistung, Kündigungsfristen von Verträgen und die Frist für die Jahresabrechnung gehören in einen gemeinsamen Kalender.
- Die Rücklage getrennt halten. Ein eigenes Konto für die Erhaltungsrücklage verhindert, dass Rücklage und laufendes Geld vermischt werden.
Das Wichtigste in Kürze
- Ein Beiratsmitglied ohne Vergütung haftet nur bei Vorsatz und grober Fahrlässigkeit.
- Ein Eigentümer als Verwalter haftet wie ein Profi, auch wenn er unentgeltlich arbeitet. Das gilt auch, wenn er ohne förmliche Bestellung handelt.
- Gegen Geldschäden schützt eine Vermögensschaden-Haftpflicht für Beirat und Verwalter. Die Gemeinschaft kann sie mit Mehrheit beschließen und bezahlen.
- Klare Beschlüsse, vier Augen bei Zahlungen und lückenlose Belege senken das Risiko am stärksten.
Keinen WEG-Ratgeber mehr verpassen
Höchstens zweimal im Monat, jederzeit abbestellbar.
Häufige Fragen zur Beiratsversicherung
Was ist eine Beiratsversicherung?
Die Beiratsversicherung ist eine Vermögensschaden-Haftpflichtversicherung für die Mitglieder des Verwaltungsbeirats. Sie zahlt, wenn die Gemeinschaft durch einen Fehler bei der Beiratsarbeit Geld verliert und das Mitglied dafür haftet. Sie wehrt außerdem unberechtigte Forderungen ab.
Braucht ein ehrenamtlicher Beirat überhaupt eine Versicherung?
Ein Beiratsmitglied ohne Vergütung haftet nur bei Vorsatz und grober Fahrlässigkeit. Das Risiko ist also kleiner als beim Verwalter. Grobe Fahrlässigkeit ist aber schneller erreicht, als der Begriff klingt, und dann haftet das Mitglied mit seinem Privatvermögen. Deshalb ist die Versicherung auch für ehrenamtliche Beiräte sinnvoll.
Haftet ein Eigentümer, der seine WEG ehrenamtlich verwaltet?
Ja. Ein Eigentümer, der zum Verwalter bestellt ist, haftet der Gemeinschaft für jeden schuldhaften Fehler, auch ohne Vergütung. Das Haftungsprivileg des Beirats gilt für ihn nicht. Dasselbe gilt für Eigentümer, die ohne Bestellung wie ein Verwalter handeln.
Wer bezahlt die Beiratsversicherung?
In der Regel die Gemeinschaft. Der Abschluss auf ihre Kosten entspricht ordnungsmäßiger Verwaltung und kann mit Mehrheit beschlossen werden. Hat ein Beiratsmitglied die Versicherung selbst bezahlt, kann es die Kosten von der Gemeinschaft erstattet verlangen.
Was kostet eine Beiratsversicherung?
Feste Preise veröffentlichen die Versicherer selten. Der Beitrag richtet sich meist nach der Zahl der Beiratsmitglieder und der gewünschten Versicherungssumme. Holen Sie mehrere Angebote ein und vergleichen Sie auch, welche Aufgaben mitversichert sind.